上周,债市在资金面边际收敛与海外通胀预期升温中震荡走弱,10年期国债收益率上行0.95BP至1.6899%,30年期上行1.25BP至2.146%,5年期上行2.12BP至1.4226%,而1年期逆市下行0.45BP至1.2292%。
国投证券复盘称“短端表现优于长端”。压力主要落在久期上,越靠近曲线短端,受到的冲击越小。
上周DR001、DR007分别升至1.4206%、1.4232%,央行7天逆回购全周净回笼15亿元;关键变量是税期安排——央行公告将于9月14日至17日每日开展不超过6000亿元隔夜逆回购操作。
业内认为,此举有助于缓解税期走款带来的流动性趋紧,并判断隔夜逆回购有望逐步替代7天逆回购成为央行短期流动性调节的核心工具;招商证券、国泰海通亦判断资金面适度宽松、趋势性收紧概率较低。
另一方面。股票端的波动,据统计,近1周信用债指数ETF、利率债指数ETF等债券ETF合计净流入232亿元。中信证券理财跟踪显示,配置上理财本周边际减配同业存单,重点增持短久期利率债,流动性管理诉求仍偏强。
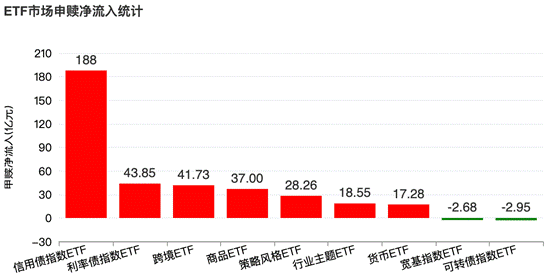
来源:Wind,2026.9.7-2026.9.11
相关ETF方面,国债政金债ETF招商(511580)连续2日获资金净流入1.32亿元。根据基金中报,该ETF债券权重配置中国债占比99.92%,无信用下沉,组合久期在2年左右,相对波动较小,适配资金管理流动性管理诉求。
 三大配资元股证券:ygzq.hk
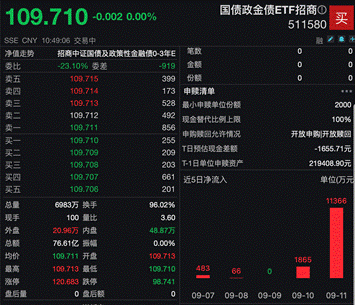
根据Wind数据统计,截至9月11日,国债政金债ETF招商(511580)今年以来年化回报1.6%,同期,全市场货币ETF平均7日年化收益率已跌破1%,现金管理收益空间被进一步压缩,短端利率债的票息价值随之凸显。
策略方面,国债政金债ETF招商(511580)可质押,标准券折算率104%,即持有1份ETF可质押融入约104元资金,可在不减持债券头寸的情况下盘活流动性。2026年7月,该ETF正式纳入融资融券标的ETF名单,交易策略进一步丰富。
对配置资金而言,在长端等待催化、机构“多看少动”的阶段,通过短久期利率债品种RSI超买超卖,用票息与低波动换取确定性,或是当前性价比较为清晰的选择。
股票配资网|在线查询官网 - 元股证券提示:本文来自互联网,不代表本网站观点。
- 上一篇:中线买卖策略 AI进化速递丨DeepSeek即将发布V4.1 Flash模型
- 下一篇:没有了
相关文章